TIPS MEMILIH WADAH PLASTIK YANG AMAN: CUKUP INGAT 245


CUKUP INGAT 2 4 5 SAJA

Dulu saya pernah mendapat email dari teman saya tentang kode-kode yang tercantum dalam botol berbahan plastik. Kode-kode itu adanya di bagian bawah botol atau tempat air dan makanan. Dan Kode-kode tersebut mengisyaratkan aman atau tidaknya wadah itu dipakai terus menerus oleh kita.

Kebanyakan dari kita, eit enggak usah menunjuk orang lain dulu, saya khususnya, sering mengoleksi (istilah tepatnya mengumpulkan, tapi bukan memulung) berbagai botol air minuman yang dibeli untuk dipakai kembali. Minimal buat tempat air minum anak. Atau kalau tidak, dipakai pada saat perjalanan. Sayang daripada dibuang lebih baik digunakan lagi. Padahal kalau kita tahu bahayanya mesti kita tidak akan mencoba-coba lagi.

Tapi sayangnya informasi dari email itu tidak saya cermati baik-baik dan tidak membuat saya tertarik. Informasi yang berupa narasi deskriptif itu cuma saya baca sekilas saja. Diingat sebentar lalu hilang begitu saja dalam ingatan. Dan saya lupa kode apa yang berarti aman untuk dipakai oleh kita dalam keseharian ketika kita menggunakan botol berbahan plastik itu.

Nah, siang ini saya membaca koran Kompas, Rabu 4 Maret 2009 di halaman 14. Di sana diulas tentang Kode Daur Ulang Plastik, kegunaan umum, dan rekomendasi dalam sebuah ilustrasi yang amat menarik dan amat memudahkan saya. Hingga saya—Insya Allah—dapat mengingatnya dengan mudah, yaitu kode angka di dalam segitiga berupa nomor 2 atau 4 atau 5 itu direkomendasikan aman. Sedangkan kalau botol dengan kode nomor 1 itu cukup sekali pakai saja digunakannya. Wadah berbahan plastik dengan kode angka lainnya perlu dihindari.

Jadi nanti kalau mau beli plastik es atau plastik belanjaan buat gorengan, bakso atau makanan panas atau wadah berbahan plastik lainnya perlu dilihat kode daur ulang plastik itu apa. Agar kita bisa menghindari diri kita dari serangan jantung, diabetes, tidak normalnya enzim hati, bahkan kanker.

Tidak banyak berpanjang kata. Silakan untuk dilihat dan dibaca rekomendasi yang diberikan ini. Saya cuma membaginya agar informasi yang berharga ini bisa dimanfaatkan oleh Anda-anda semua dalam memilih wadah plastik yang aman buat kita.

Salam.

Riza Almanfaluthi

dedaunan di ranting cemara

01.33 04 Maret 2009

Trilogi Nestapa: 2. Pacta Sunt Servanda


…
bagaikan matahari,
aku kering di belahan sahara
menagih cinta yang tercecer
saat aku terpana dulu

dan engkau masih termenung
melihat keluar dari jendela bus
yang terguncang tak tentu arah
oh…
kau masih memikirkan aku rupanya


***
xbata lantai 4

***

riza almanfaluthi

dedaunan di ranting cemara

16:21 27 Februari 2009

Trilogi Nestapa: 1. Preambule


rajang setetes dua tetes air mata di atas wajan kemarahanmu
biar aku dulang ia dengan merkuri cintaku
hingga terpisahlah
dan berkilaulah
emas kasihmu
lalu aku terpukau
dengan raut muka terkejut berkata:
ternyata engkau masih punya cinta

***

xbata lantai 4

***

riza almanfaluthi
dedaunan di ranting cemara
16:45 24 Februari 2009

Menunggu Birunya


di atasku ada langit biru
tebing tinggi datang menyoretnya menjadi kelabu
ada bayang-bayang setelahnya
jika itu terjadi
ingin aku beri engkau
segenggam hati penuh warna
yang sempat engkau campakkan dulu
hati itu hidup untukmu

***
xbata lantai 4

***
riza almanfaluthi
16:04 25 Februari 2009

Hasrat Tertusuk Sembilu


suatu malam pernah aku singgah di hasratmu
dan aku temukan secarik kertas putih mewarna di deraian nafasmu yang terengah-engah
di sana tertulis:
cintai aku apa adanya
lalu kau gambar jantung retak tertusuk sembilu
merah berdarah-darah

***
xbata, lantai 4

perempuan itu menemukan gumpalan kertas tisu bertuliskan rangkaian kalimat di atas.

***
Riza Almanfaluthi
16:02 24 Februari 2009

Soulmate


sobekan kecil tertempel di cermin, bertuliskan:

ada telaga bening di matamu
di sana, ingin kudayung sampan cintaku
berlabuh, merengkuh jatuh
purnama yang membayang rapuh

****
dari suaminya yang sedari shubuh pergi
berjibaku merenangi lautan knalpot di belantara jakarta

riza almanfaluthi
dedaunan di ranting cemara
23 Februari 2009

PTKP DARI MASA KE MASA


PTKP DARI MASA KE MASA

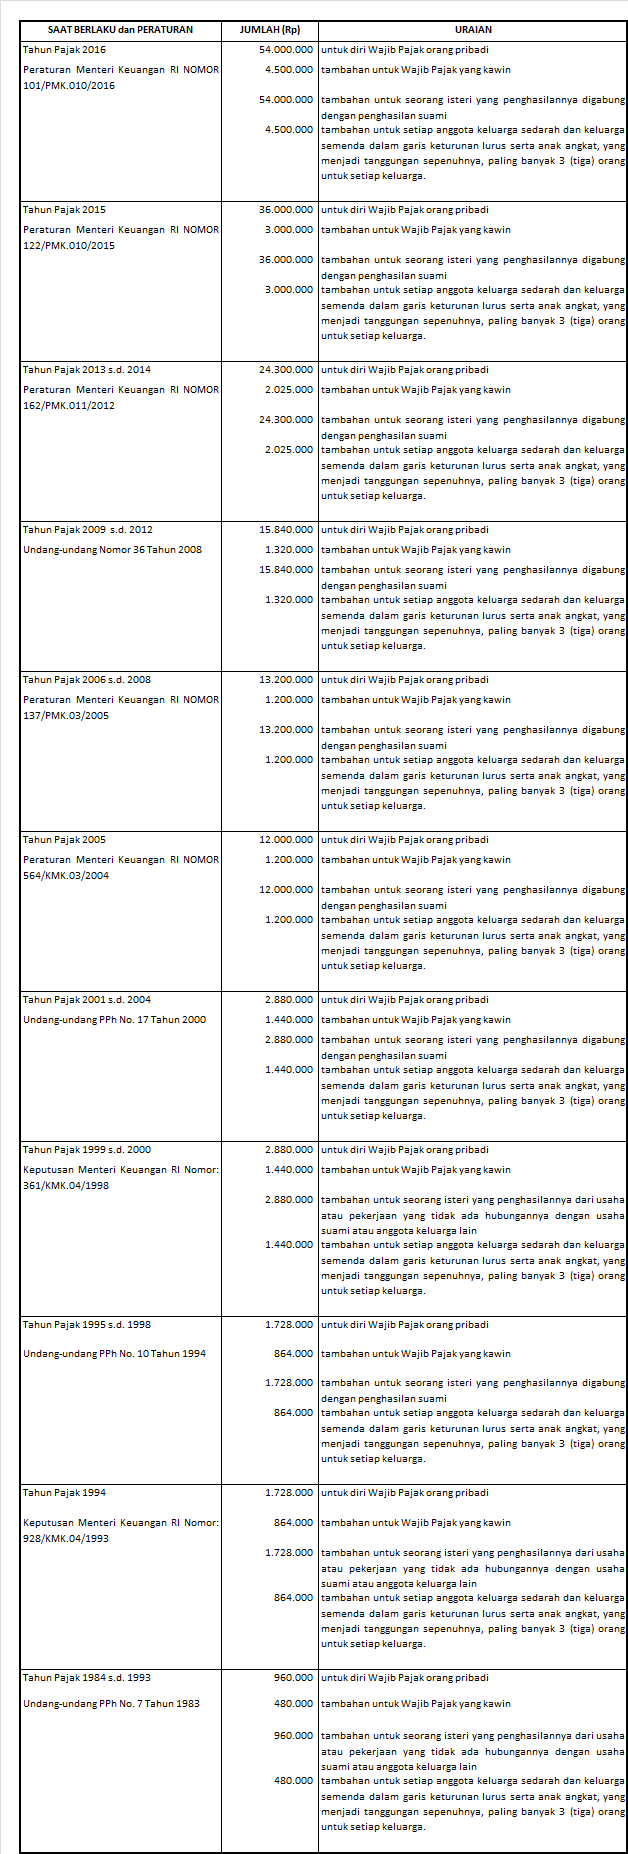
Penghasilan Tidak Kena Pajak (PTKP) adalah komponen pengurang penghasilan neto untuk menghitung besarnya Penghasilan Kena Pajak (PKP) dari Wajib Pajak Orang Pribadi. Seiring dengan berjalannya waktu dan perkembangan di bidang ekonomi dan moneter serta harga kebutuhan pokok yang semakin meningkat maka ketentuan yang mengatur besaran PTKP seringkali diubah atau disesuaikan.

Artikel kali ini hanya sekadar mencatat perubahan PTKP itu dari masa ke masa, berlakunya, dan beleid yang mendasarinya. Ini diawali dari yang paling teranyar atau yang pada saat tulisan ini dibuat sedang berlaku. Semoga bermanfaat.

ptkp

Riza Almanfaluthi

dedaunan di ranting cemara

Publikasi pada tanggal 11 Februari 2009

Telah diperbaharui pada tanggal 18 Oktober 2016.

SPT Tahunan Pajak Penghasilan Wajib Pajak Orang Pribadi 1770 SS (KEDUA)


Penghasilan 60 Juta Rupiah ke Bawah Boleh Pakai SPT Tahunan Pajak Penghasilan Wajib Pajak Orang Pribadi 1770 SS

(Lihat artikel terbaru dan berkaitan mengenai ini di sana)

Dulu saya pernah menulis tentang Surat Pemberitahuan (SPT) Tahunan Wajib Pajak Orang Pribadi bentuk Formulir 1770 SS di sini. Dalam tulisan itu disebutkan bahwa yang diperkenankan untuk memakai Formulir 1770 SS salah satunya adalah bagi Wajib Pajak Orang Pribadi yang mempunyai penghasilan bruto dari pekerjaan tidak melebihi Rp30.000.000,00 setahun.

Ketentuan itu berdasarkan Peraturan Direktur Jenderal Pajak Nomor: PER-161/PJ/2007 tanggal 14 Nopember 2007 tentang SPT Orang Pribadi Sangat Sederhana Tahun 2007. Yang kemudian diubah dengan Peraturan Direktur Jenderal Pajak Nomor: PER-8/PJ/2008 tanggal 13 Maret 2008 yang isinya menaikkan batas penghasilan Wajib Pajak Orang Pribadi yang boleh memakai formulir tersebut menjadi tidak lebih dari Rp48.000.000,00 setahun.

Namun di tahun 2009 ini Direktorat Jenderal Pajak telah mengeluarkan ketentuan baru yaitu Peraturan Direktur Jenderal Pajak Nomor: PER-7/PJ/2009 tanggal 02 Februari 2009 tentang Perubahan atas Peraturan Direktur Jenderal Pajak Nomor PER-24/PJ/2008 tentang Surat Pemberitahuan Tahunan Pajak Penghasilan Wajib Pajak Badan dan Surat Pemberitahuan Tahunan Pajak Penghasilan Orang Pribadi Beserta Petunjuk Pengisiannya.

Isi dari beleid itu kembali menaikkan batas penghasilan Wajib Pajak Orang Pribadi yang diperbolehkan untuk menggunakan SPT Tahunan Wajib Pajak Orang Pribadi Formulir 1770 SS yaitu menjadi tidak lebih Rp60.000.000,00 setahun. Jadi dengan adanya peraturan ini maka dapat disebutkan di sini bahwa SPT Tahunan Wajib Pajak Orang Pribadi terdapat tiga bentuk formulir yang kriterianya masing-masing adalah sebagai berikut:

1. Formulir 1770 dan Lampirannya untuk Wajib Pajak yang mempunyai penghasilan:

  • a. dari usaha/pekerjaan bebas yang menyelenggarakan pembukuan atau Norma Penghitungan Penghasilan Neto;
  • b. dari satu atau lebih pemberi kerja;
  • c. yang dikenakan PPh Final dan/atau Bersifat Final; dan/atau
  • d. penghasilan lain.

2. Formulir 1770 S dan Lampirannya untuk WAjib Pajak yang mempunyai penghasilan:

  • a. dari usaha atau lebih pemberi kerja;
  • b. dari dalam negeri lainnya; dan/atau;
  • c. yang dikenakan PPh Final dan/atau Bersifat Final.

3. Formulir 1770 SS bagi Wajib Pajak:

  • a. yang mempunyai penghasilan hanya dari satu pemberi kerja;
  • b. yang mempunyai penghasilan dari pekerjaan tidak lebih dari Rp60.000.000,00 setahun;
  • c. yang tidak mempunyai penghasilan lain kecuali penghasilan bunga bank dan/atau bunga koperasi

Jadi Anda memakai formulir yang mana itu tergantung dari mana dan seberapa besar penghasilan Anda diperoleh dalam setahun tersebut. Sila untuk menghitung-hitung, memilah, dan memilih.

Semoga bermanfaat.

Tags: pajak, taxes, tax, pajak penghasilan, pph, wajib pajak orang pribadi, spt, surat pemberitahuan, spt tahunan, WPOP, 2008, konsultasi perpajakan, konsultasi gratis.

dedaunan di ranting cemara

riza almanfaluthi

16:35 10 Februari 2009

PILOT DAN PELAUT BEBAS BAYAR FISKAL LUAR NEGERI


PILOT DAN PELAUT BEBAS BAYAR FISKAL LUAR NEGERI

Kalau Anda pelaut atau pilot yang belum punya NPWP dan bertugas melakukan penerbangan dan pelayaran ke luar negeri (ini saya tebalkan), berarti Anda dikecualikan dari kewajiban pembayaran fiskal luar negeri yang besarnya sebagai berikut:

  1. Rp2.500.000,00 untuk setiap orang setiap kali bertolak ke luar negeri dengan menggunakan pesawat udara;
  2. Rp1.000.000,00 untuk setiap orang setiap kali bertolak ke luar negeri dengan menggunakan angkutan laut.

Memang sih, bukan hanya Anda yang mendapatkan fasilitas ini. Masih banyak lagi yang lainnya yang tidak bisa saya sebutkan satu-persatu karena bukan untuk itu saya menulis dan membahasnya. Coba buka saja Peraturan Direktur Jenderal Pajak Nomor 53/PJ/2008 tanggal 31 Desember 2008 tentang Tatacara Pembayaran, Pengecualian Pembayaran dan Pengelolaan Administrasi Pajak Penghasilan Bagi Wajib Pajak Orang Pribadi Dalam Negeri yang akan Bertolak ke Luar Negeri atau Anda bisa download di sini.

Awalnya begini, yang wajib bayar Fiskal Luar Negeri (FLN) itu adalah Wajib Pajak orang pribadi yang tidak punya NPWP, usianya sudah 21 tahun, yang akan bertolak ke luar negeri.

Sedangkan pengertian Wajib Pajak orang pribadi yang akan bertolak ke luar negeri adalah Wajib Pajak orang pribadi dalam negeri yang meninggalkan wilayah Negara Republik Indonesia melalui darat, udara, dan laut, kecuali awak pesawat terbang dan awak kapal laut yang bertugas melakukan penerbangan dan pelayaran luar negeri. Itu semua disebutkan pada Pasal 1 ayat (5 ) peraturan tersebut.

Cuma kalimat itu yang menjelaskan bahwa awak pesawat terbang dan awak kapal laut bebas FLN. Tidak ada penjelasan lainnya. Mungkin karena masyarakat banyak yang masih mempertanyakan hal itu dan untuk memberikan penegasan kepada aparatur pajak pelaksana di bawah dan terdepan dalam melayani Wajib Pajak dikeluarkanlah Surat Direktur Peraturan Perpajakan II nomor S-023/PJ.03/2009 tanggal 13 Januari 2009 tentang Penjelasan Lanjut tentang Fiskal Luar Negeri bagi Awak Pesawat Terbang dan Awak Kapal Laut. Intinya membebaskan dua awak tersebut dari pengenaan FLN.

Lalu supaya dibebaskan dari pengenaan FLN bagaimana caranya? Saya sebutkan satu persatu caranya sebagai berikut:

  1. Awak kapal dan awak pesawat terbang tersebut langsung menuju konter FLN dan menunjukkan dokumen-dokumen yang disyaratkan.
  2. Dokumen untuk awak pesawat terbang adalah:
  • Sertifikat pilot;
  • Perjanjian kerja;
  • Surat tugas/surat panggilan atau pemberitahuan dari perusahaan penerbangan.
  1. Sedangkan dokumen yang disyaratkan untuk awak kapal laut adalah:
  • Buku Pelaut;
  • Perjanjian Kerja Laut yang disahkan oleh pemerintah;
  • Perjanjian Kerja Bersama antara Perusahaan dengan Serikat Pekerja yang disahkan oleh pemerintah;
  • Surat Panggilan dari perusahaan tempat bekerja.


Karena dalam surat tersebut disebutkan bahwa dokumen untuk awak pesawat terbang dan awak kapal laut itu adalah sertifikat pilot dan buku pelaut maka saya berasumsi bahwa yang dimaksud awak pesawat terbang dan awak kapal laut yang bebas FLN itu hanyalah pilot dan pelaut. Sedangkan untuk kru yang lainnya tidak. Saya berasumsi demikian karena saya bukanlah petugas FLN yang paham betul dengan kondisi lapangan dan juga bukan kru pesawat atau kapal laut lainnya.


Tapi dari informasi yang saya dapatkan untuk awak pesawat terbang yang bebas FLN adalah kru pesawat yang masuk dalam General Declaration (bukan passenger list yah…), yaitu dokumen
menyertai pesawat terbang yang menerangkan siapa saja kru yang ikut dalam pesawat tersebut.


Tapi kalau saya pikir-pikir, pastilah yang dimaksud dengan awak pesawat terbang atau awak kapal laut adalah semua orang yang benar-benar bertugas mengoperasikan jalannya pesawat dan kapal laut dengan benar, siapapun dia, apapun tugasnya, baik yang utama ataupun pendukungnya. Kalau mereka dikenakan FLN, perusahaan mana yang mau menanggung FLN-nya atau jangan-jangan profesi itu jadi kurang diminati oleh pribumi Indonesia, bahkan pula jangan-jangan semua operator penerbangan atau pelayaran dunia ogah untuk mampir di Indonesia. Atau juga operator kita nanti akan dikenakan pajak yang sama di negara tempat singgah sebagai penerapan resiprokal (azas timbal balik).


Allahu’alam bishshowab. Semoga bermanfaat.


Riza Almanfaluthi

13:39 14 Januari 2009

dedaunan di ranting cemara


tags: pajak, pepajakan, fiskal luar negeri, pilot, pelaut, pelayaran, penerbangan, bebas fiscal, fln

HAJI – GEMBEL


HAJI – GEMBEL

Musim haji telah berlalu lama. Tapi masih banyak yang perlu diceritakan di dalam dan karenanya. Dan saya memang senantiasa tertarik menikmati setiap kisah itu. Apatah lagi saat musim pemberangkatan haji di mana banyak calon haji yang menyelenggarakan walimatus safar. Selain silaturahim yang didapat, banyak ilmu dan hikmah yang bisa diraih dari ceramah para ustadz yang mengiringi acara itu.

Pun, setelah para haji dan hajjah itu pulang ke tanah air maka tak luput saya sambangi dan bersilaturahim dengan mereka. Banyak jua cerita yang diperoleh. Pada akhirnya, semuanya itu berujung pada kerinduan yang membuncah, meledak-ledak untuk turut serta pergi ke tanah suci dan menapaktilasi perjalanan anak-anak manusia bernama Ibrahim, Ismail, dan Siti Hajar.

Dan ada satu kisah menarik yang perlu saya bagi kepada Anda semua. Tentang apa yang dialami oleh teman dekat saya, sebut saja Alexandrus, dalam perjalanan haji 1429H yang lalu. Dengan niat yang lurus ia berangkat sendirian tanpa ditemani istri dan keluarga yang lainnya. Ia ambil haji mandiri, tidak ikut KBIH (Kelompok Bimbingan Ibadah Haji). Dari tanah air ia sudah bertekad untuk sebisa mungkin melaksanakan sholat lima waktu di Masjidil Haram. Karena ia tahu sekali sholat di sana seperti melaksanakan sholat 100.000 kali di masjid yang lain. Ini berarti seperti melaksanakan shalat lima waktu berjama’ah di masjid selama kurang lebih 55 tahun berturut-turut tanpa putus.

Nah, untuk itu ia punya rutinitas. Setelah shalat shubuh ia pulang ke maktabnya, mencuci pakaian, istirahat sebentar, lalu jam 10 pagi ia berangkat lagi ke Masjidil Haram. Di sepanjang perjalanan bolak-balik dari rumah ke masjid tentunya ia menjumpai banyak orang dari berbagai bangsa dengan berbagai tingkah dan kebiasaannya. Stereotip yang ia bawa dari tanah air dan melekat kuat di kepalanya adalah tingkah jama’ah haji dari Afrika yang kasar-kasar. Pada kenyataannya ia menjumpai kebalikannya. Bahkan mereka sangatlah sopan terutama jama’ah dari Nigeria. Itu menurut pandangannya dan dari apa yang ia rasakan. Maka berubahlah stereotip itu.

Tapi dalam benaknya muncul stereotip baru, bukan pada orang Afrika tapi pada jama’ah Bangladesh dan India. Dari pengalaman bergaul dengan kelompok pertama maka muncullah stereotip bahwa orang Bangladesh itu kasar, tidak punya aturan, tidak sopan, preman, bahkan penjahat di Arab Saudi, terutamanya sering menjadi tukang menghamili TKW (Tenaga Kerja Wanita) Indonesia.

Buktinya adalah ketika semua orang dengan sabar mengantri untuk naik eskalator, eh tiba-tiba orang Bangladesh dari belakang mendorong kursi rodanya ke arah kerumunan di depannya. Hingga membuat sebagian orang terjungkal. Dan orang Bangladesh itu tak peduli dengan semuanya.

Tidak hanya itu, Alexandrus ditunjukkan video amatiran oleh teman sekamarnya. Video yang berisi rekaman proses hudud (eksekusi) penggantungan lima orang Bangladesh di tiang listrik. Cara hududnya tergolong unik, mereka dinaikkan ke atas drum yang telah disusun tinggi. Lalu tali gantungan yang terjuntai di tiang listrik dililitkan ke leher mereka. Dan ketika aba-aba eksekusi dimulai, maka ada mobil yang dengan kecepatan tinggi menabrak kelima susunan drum itu. Orang-orang di jalan pun histeris melihatnya. Kelimanya dihukum mati karena telah memerkosa dan membunuh remaja putri Riyadh. Lengkap sudah stereotip Alexandrus terhadap orang Bangladesh.

Suatu saat di Kota Madinah, ketika Alexandrus mau shalat di Masjid Nabawi ia kelupaan untuk membawa air minum. Padahal ia harus segera makan nasi bungkus yang telah ia persiapkan sebelumnya. Ia sadar ia tidak boleh makan di dalam masjid. Maka ia harus makan di luar. Ia pikir tak apa-apa tidak ada air sebagai teman makan karena kalau ia sudah menyelesaikan makannya ia akan segera masuk ke dalam masjid untuk meminum air zam-zam yang telah disediakan di sana.

Di tengah asyiknya ia makan dan tentunya dengan tenggorokan yang seret datang seseorang menghampirinya, mengajaknya berkenalan. Setelah itu tanpa disangka-sangka orang itu mengeluarkan dari balik jaketnya satu botol penuh berisi air berkarbonasi lengkap dengan gelas plastik.Tutupnya pun belum dibuka. Setelahnya ia langsung pergi.

“Thank you, Sir. Where do you came from?” tanya Alexandrus.

Dari jauh sambil pergi orang itu menjawab, “Bangladesh!”

Teman saya terpana.

**

Pada orang India, stereotip baru yang terbentuk dalam pikirannya adalah kumpulan orang-orang yang menjadikan mengemis sebagai profesi utama mereka, dengan cara apapun, berbohong dan menipu para jama’ah haji. Stereotip lainnya adalah mereka kumpulan orang miskin yang bisanya hanya membuat repot negara Arab Saudi. Makan sembarangan di tengah jalan hingga mengganggu lalu lalang jama’ah lainnya. Semuanya itu melekat kuat di benak Alexandrus.

Suatu ketika, ba’da shubuh ia keluar dari Masjidil Haram untuk pulang. Ia menjumpai—lagi-lagi—orang India tua yang sedang makan roti dan minum susu dengan lahapnya di tengah jalan. Alexandrus sambil berjalan teru memperhatikan orang India itu. Tahu sedang diperhatikan, orang itu menatap Alexandrus dengan tersenyum dan bahkan dengan isyarat jelas orang India itu menyuruh Alexandrus untuk mendekat kepada dirinya.

“Ayo makan sama-sama,” ajak orang tua itu kepada Alexandrus.

“Oh tidak, terimakasih,” jawab Alexandrus.

Melihat Alexandrus menampik tawarannya, orang tua itu merogoh saku bajunya dan mengeluarkan segepok Real dan mencabut banyak lembar uang kertas itu dan memberikannya kepada Alexandrus.

Teman saya itu benar-benar melongo. Pemberian uang itu pun ditolak olehnya. “Terimakasih, saya masih ada uang. Mungkin buat yang lainnya,” katanya.

Ia lalu berpikir, “mungkin Allah memberikan penglihatan di mata orang India tua itu bahwa saya adalah gembel yang layak untuk diberi makan dan uang.”

**

Di akhir ceritanya ia berkata, “Saya mengambil hikmah dari dua kejadian itu. Allah sungguh masih sayang kepada saya. Allah hanya menegur saya dengan mempertunjukkan secara langsung bahwa apa yang saya pikirkan itu salah. Coba kalau Allah tidak sayang sama saya, mungkin Allah akan memberikan teguran yang lebih keras lagi. Bisa dengan hilangnya barang-barang saya, sakit yang tak kunjung sembuh hingga membatalkan ibadah haji saya.”

Hikmah yang menarik. Padahal apa yang dilakukan oleh Alexandrus itu adalah semata perbuatan hati belaka. Tak pernah terucap dan tak pernah terlakukan. Teladan kita Muhammad SAW pernah berkata, “sesungguhnya Allah SWT mengampuni umatku apa-apa yang ada dalam hatinya, selama tidak ia ucapkan atau ia lakukan.” (Shahihain). Tapi memang Allah sudah menyuruh kita untuk menjauhi kebanyakan dari prasangka karena sebagian besar dari prasangka itu adalah dosa.

Saya bersyukur teman saya bisa mengambil hikmah dan tersadarkan langsung. Itu adalah lebih baik daripada menunggu hisab di yaumil akhir nanti. Dan bagi saya cerita itu adalah nasehat yang luar biasa.

***


Riza Almanfaluthi

dedaunan di ranting cemara

09.35 09 Januari 2008