Bagi yang belum kebagian ikutan workshop gratis
Tata Cara Pengisian SPT Orang Pribadi
dan mampu mengumpulkan 10 orang lebih dalam satu tempat.
Saya bersedia datang ke tempat Anda.
GRATIS
sila email saya.
Bagi yang belum kebagian ikutan workshop gratis
Tata Cara Pengisian SPT Orang Pribadi
dan mampu mengumpulkan 10 orang lebih dalam satu tempat.
Saya bersedia datang ke tempat Anda.
GRATIS
sila email saya.
7 BUKU SESUAI KANTONG
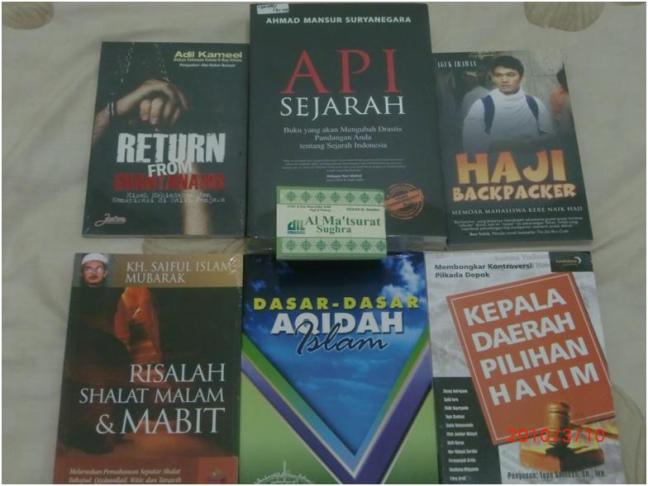
Hari rabu kemarin (10/3) saya menyempatkan diri untuk berkunjung ke pameran buku 9th Islamic Book Fair 2010 yang bertempat di Istora Senayan Jakarta. Bersama kawan saya sengaja datang untuk berburu buku-buku murah dan bermutu dengan target harga berkisar Rp5.000,00 sampai Rp10.000,00.
Ya, betul. Saya memang berniat sekali untuk mencari buku-buku dengan harga seperti itu. Karena biasanya dalam pameran itu para penerbit yang ikut menjadi peserta pameran akan mengobral buku-buku mereka yang masih banyak stoknya dengan harga yang teramat miring. Bahkan ada yang sampai 3 buku dihargai dengan Rp10.000,00.
Kalaupun ada buku baru yang berniat saya beli saya sudah membawa catatannya. Cuma tiga saja yaitu 25 Prinsip Islam Moderat yang ditulis oleh Persatuan Ulama Islam Sedunia, Api Sejarah yang ditulis oleh sejarawan Ahmad Mansur Suryanegara. dan novel Negeri 5 Menara.
Yang saya sebutkan terakhir, tidak saya dapatkan karena di stan resminya buku itu sudah habis laris manis terjual. Tetapi keesokan hari buku itu sudah ada di meja saya karena teman mau berbaik hati untuk meminjamkannya kepada saya. Sedangkan untuk buku yang pertama tidak saya dapatkan juga karena waktu yang tidak memungkinkan lagi untuk saya dapat memburunya.
Akhirnya ada tujuh buku yang saya dapatkan. Saya akan sebutkan harganya masing-masing.
Maunya sekalian Api Sejarah 2 yang didiskon sampai 35%. Tapi nanti sajalah, rampungkan yang pertama saja dulu. Banyak juga buku yang didiskon sampai 50%-70%. Tapi karena banyakan kitab hadits yang saya khawatir cuma jadi pajangan belaka, saya putuskan membatalkan untuk membelinya. Saya sekarang benar-benar selektif hanya membeli buku yang benar-benar akan saya baca sampai tuntas…tas..tas…
Ada juga stan Sygma Publishing-Syamil Alqur’an yang memberikan pelayanan foto digital gratis langsung cetak bila kita membeli buku mereka dan mengisi kuisioner yang sudah disiapkan oleh mereka. Saya beli buku nomor 3 dan 5 di stan itu.
Ohiya, sekarang tempat sholatnya sudah nyaman. Bertenda luas dan berkipas angin. Ya iyalah masak pameran buku sebesar itu minim fasilitas sholatnya. Tapi masih ada kekurangannya. Kran untuk wudhu tersedia cukup banyak—tempat wudhu laki-laki dan perempuan juga terpisah—tapi air yang mengalir sedikit. Otomatis hanya kran-kran tertentu saja yang ada airnya sehingga membuat antrian yang cukup panjang. Saran saya untuk yang mau kesana agar jangan mendapatkan antrian cukup panjang, 10 menit sebelum adzan berkumandang Anda harus sudah mengambil air wudhu.
Di sana saya juga ketemu dengan Ustadz Dr. H.M. Idris Abdus Shomad, MA, Sekretaris Jenderal Pengurus Pusat Ikatan Da’I Indonesia (IKADI) dan Ustadz Herry Nurdi, pemimpin redaksi majalah Sabili. Kepada yang terakhir saya sekalian bertanya mengapa ia tak datang memenuhi jadwal khotib jum’at di Masjid Shalahuddin Kalibata pada tiga pekan sebelumnya. Ternyata ia di pecan-pekan itu masih jaulah ke banyak negara. Ooo bulat… J
Yah…itulah sedikit pengalaman berburu buku di pameran itu. Mumpung masih sekitar 4 hari lagi sila untuk segera membeli jendela dunia itu. Ahad besok (14/3) adalah hari terakhir dan biasanya ramai sekali. Sesuaikan dengan kantong, tak perlu bernafsu, sesuaikan pula dengan kebutuhan.
Pula, ingin saya kembali ke sana.
***
Riza Almanfaluthi
dedaunan di ranting cemara
14:15 11 Maret 2010
SIMULASI SAAT PEMBUATAN FAKTUR PAJAK, SAAT PENYETORAN, DAN SAAT PELAPORAN PPN
Kali ini akan digambarkan simulasi saat pembuatan faktur pajak, saat penyetoran, dan saat pelaporan Pajak Pertambahan Nilai (PPN) berdasarkan perubahan terbaru Undang-undang (UU) PPN Nomor 42 tahun 2009 yang akan berlaku per tanggal 01 April 2010.
| No. |
Keterangan |
UU No. 18/2000 |
UU No.42/2009 |
| 1 |
Saat Penyerahan |
1 November |
1 November |
| 2 |
Saat Terutang |
1 November |
1 November |
| 3 |
Saat Pembuatan FP |
31 Desember |
1 November |
| 4 |
Saat Penyetoran PPN |
15 Januari |
31 Desember (Sebelum SPT Dilaporkan) |
| 5 |
Saat Pelaporan SPT |
20 Januari |
31 Desember |
| 6 |
Sanksi Terlambat Bayar |
2% per bulan sejak 16 Januari |
2% per bulan sejak 1 Januari |
| 7 |
Sanksi Terlambat Lapor |
Denda sejak 21 Januari |
Denda sejak 1 Januari |
Sumber: Bambang Tri Muljanto, Makalah Diklat Inhouse Training UU No.42 Tahun 2009 tentang Perubahan Ketiga UU PPN 1984
Jadi misalnya begini, PT Bangsaku Adil Sejahtera (BAS) yang bergerak di bidang pembuatan sepatu, menjual dan mengirimkan 100 pasang sepatu kepada distributor seharga Rp5.000.000,00 pada tanggal 01 November 2010. Tanggal itu berarti juga saat terutangnya PPN karena merupakan saat penyerahan barang kena pajak. Maka faktur pajak keluaran harus dibuat pula oleh PT BAS pada tanggal yang sama yaitu tanggal 01 November 2010.
Ada pertanyaan, atas transaksi ini terjadi di masa pajak kapan? Tentu di masa pajak November 2010. Bulan terjadinya transaksi dan dibuatnya faktur pajak adalah masa pajak itu sendiri.
Maka bila dalam suatu masa pajak yaitu masa pajak November 2010 faktur pajak keluaran PT BAS lebih besar daripada faktur pajak masukan, maka PT BAS diwajibkan untuk menyetornya paling lambat tanggal akhir bulan berikutnya setelah berakhirnya masa pajak dan sebelum Surat Pemberitahuan (SPT) Masa PPN disampaikan. Ini berarti paling lambat tanggal 31 Desember 2010.
Dan PT BAS wajib untuk melaporkan SPT Masa PPN masa pajak November 2010 paling lambat akhir bulan berikutnya setelah berakhirnya masa pajak yakni pada tanggal 31 Desember 2010.
Misal PT BAS baru menyetorkan dan melaporkan PPN-nya pada tanggal 03 Januari 2010, maka PT BAS akan dikenakan sanksi administrasi berupa denda sebesar Rp500.000,00 karena terlambat lapor, dan bunga keterlambatan bayar sebesar 2% x 1 bulan x jumlah PPN yang disetor.
Demikian simulasi dan ilustrasi saat pembuatan faktur pajak, saat penyetoran, dan saat pelaporan PPN ini.
Dasar hukum simulasi di atas seperti tertera dalam tabel di bawah ini:
| No. |
Keterangan |
Dasar Hukum |
| 1 |
Saat Penyerahan |
Pasal 13 ayat (1) UU No.42/2009 |
| 2 |
Saat Terutang |
Pasal 11 ayat (1) UU No.42/2009 |
| 3 |
Saat Pembuatan FP |
Pasal 13 ayat (1a) UU No.42/2009 |
| 4 |
Saat Penyetoran PPN |
Pasal 15A ayat (1) UU No.42/2009 |
| 5 |
Saat Pelaporan SPT |
Pasal 15A ayat (2) UU No.42/2009 |
| 6 |
Sanksi Terlambat Bayar |
Pasal 7 ayat (1) UU No. 28/2007 – UU KUP |
| 7 |
Sanksi Terlambat Lapor |
Pasal 9 ayat (2a) UU No. 28/2007 – UU KUP |
Semoga bermanfaat gambaran singkat ini.
***
Maraji’ Utama:
Riza Almanfaluthi
dedaunan di ranting cemara
16:05 08 Maret 2010
BATAS WAKTU PALING LAMBAT PENYETORAN DAN PELAPORAN PPN
Undang-undang (UU) Pajak Pertambahan Nilai (PPN) yang baru akan segera diberlakukan per tanggal 01 April 2010. Dalam tulisan kali ini saya hanya mengingatkan kepada pembaca tentang batas waktu paling lambat penyetoran dan pelaporan PPN.
Seperti kita ketahui bersama bahwa undang-undang perpajakan kita terbagi dua dalam pengaturannya. Undang-undang yang mengatur ketentuan formal dimasukkan semuanya dalam Undang-Undang Ketentuan Umum dan Tata Cara Perpajakan (KUP). Sedangkan menyangkut masalah material maka diatur dalam undang-undang yang terperinci sesuai dengan jenis pajaknya.
Contoh pengaturan masalah formal ketentuan perpajakan adalah dalam hal ketentuan yang mengatur tentang kewajiban melaporkan penghitungan pajak dengan menggunakan Surat Pemberitahuan Masa atau batas waktu penyetoran pajak.
UU PPN yang lama UU nomor 8 tahun 1983 pada Pasal 15 mengatur masalah formal ini. Kemudian dalam UU PPN nomor 11 tahun 1994 Pasal 15 ini dihapus dan dipindahkan ke dalam UU KUP yang baru pada saat itu. Begitu pula dengan Pasal 16 nya yang mengatur tentang jangka waktu pengembalian kelebihan pembayaran pajak.
Ini berarti memang sudah selayaknya semua ketentuan yang bersifat formal digabungkan ke dalam UU yang mengatur masalah formalitas ini.
Tapi dalam UU PPN yang paling baru ini yakni UU nomor 42 Tahun 2009, muncul lagi ketentuan formal dalam UU yang bersifat material ini yakni tepatnya di Pasal 15 A sebagai berikut:
Nah, masalahnya dalam UU KUP nomor 28 Tahun 2007 s.t.d.t.d. UU nomor 16 tahun 2009 menyebutkan:
Pasal 3
(3) Batas waktu penyampaian Surat Pemberitahuan adalah: a. untuk Surat Pemberitahuan Masa, paling lama 20 (dua puluh) hari setelah akhir Masa Pajak;
Pasal 9
(Baca juga artikel mengenai ini disini)
Jadinya kedua pasal dalam UU yang berbeda ini seperti saling bertentangan. Atau dengan kata lain dualisme peraturan. Lalu kita ikut yang mana? Ya, sudah ikut yang baru saja. Masalah bertentangan atau tidaknya dengan perundangan yang lain itu urusan pengusul dan pembuat UU. Tapi setidaknya ini menjadi critical point buat mereka. Setidaknya ketika buat UU itu ya harus melihat UU yang lain yang masih ada dan berlaku.
Dan yang terpenting pula petugas pajak harus bisa menerapkan peraturan tersebut dengan bijak. Tak perlu ngotot untuk menerapkan Pasal 3 ayat (3) huruf a dan Pasal 9 ayat (1) UU KUP ketika ada Wajib Pajak menyetorkan PPNnya melebihi tanggal 15 dan melaporkan SPT Masanya melewati tanggal 20 sehingga Wajib Pajak akan dikenakan sanksi administrasi berupa dendan dan bunga keterlambatan atas penyetoran dan pelaporan tersebut. Tapi, saya rasa tidak akan terjadi. Karena petugas pajak setidaknya lebih mengerti tentang UU ini karena mereka mendapatkan sosialisasi terlebih dahulu.
Dimasukkannya Pasal 15A ini dikarenakan mendesaknya kebutuhan tentang aturan ini yang memberikan kelonggaran waktu terhadap Pengusaha Kena Pajak untuk menyetor danmelaporkan PPN. Dan setidaknya keberadaan Pasal 15A mungkin sampai UU KUP itu diubah lagi. Ketika UU tersebut sudah diubah, maka pada saat perubahan kembali UU PPN , pasal itu akan dihapus, seperti kejadian pada saat perumusan UU perpajakan yang lama.
Diakui pula dalam UU PPN yang baru ini, bahwa ketentuan Pasal 15 ini adalah ketentuan yang mengatur secara khusus yang berbeda dengan yang diatur dalam UU KUP. Jadi ikuti saja yang khusus daripada yang umum.
So, batas waktu paling lambat penyetoran PPN adalah akhir bulan berikutnya setelah berakhirnya Masa Pajak dan sebelum SPT Masa Pajak Pertambahan Nilai disampaikan. Sedangkan SPT Masa PPN disampaikan paling lama akhir bulan berikutnya setelah berakhirnya Masa Pajak.
Semoga bermanfaat dan semoga bisa dimengerti.
Catatan:
Riza Almanfaluthi
dedaunan di ranting cemara
Gelap di Lantai 4
11:39 08 Maret 2010
SUKSES DUNIA BUKAN SUKSES SEJATI
Hadirin Jama’ah Shalat Jum’at rahimakumullah,
Segala rasa syukur kita panjatkan ke hadirat Allah swt yang sampai detik ini Allah masih memberikan kepada kita nikmat iman dan islam yang atas kehendaknya pula kita akan pegang sampai akhir hayat nanti.
Pula kita senantiasa bersyukur atas nikmat sehat yang diberikanNya hingga dengan demikian kita bisa berkumpul di tempat mulia ini untuk bersama-sama melaksanakan salah satu kewajiban kita sebagai seorang muslim yakni shalat jum’at berjama’ah.
Kita bersyukur pula kepada Allah yang sampai saat ini Allah masih menutupi aib-aib kita, sehingga kita masih bisa berjalan di muka bumi dengan muka yang tegak dan langkah yang tegap, orang masih menghormati dan menghargai kita sebagai orang sholeh dan mulia, padahal Allah tahu, kalaulah ia membeberkan aib kita, orang akan meludah di hadapan kita.
Shalawat serta salam semoga senantiasa tercurah kepada junjungan kita, satu-satunya teladan terbaik dalam kehidupan kita, yang senantiasa kita harapkan syafaatnya di yaumil hisab nanti, yakni baginda Nabi Besar Sayyidina Muhammad saw, juga kepada para keluarganya, para sahabatnya, tabi’in, tabi’it tabi’in, dan kepada para pengikutnya yang senantiasa istiqomah memegang panji-panji alqur’an dan assunnah. Semoga kita yang berada di masjid Shalahuddin ini adalah termasuk bagian dari umat dan pengikut Rasulullah saw tersebut. Amin ya robbal ‘alamin.
Pada kesempatan yang mulia ini, melalui mimbar khutbah jum’at ini , saya selaku khotib mewasiatkan dan mengajak diri khotib dan para jama’ah sekalian untuk senantiasa meningkatkan keimanan dan ketaqwaan kita kepada Allah, karena sesungguhnya taqwa adalah kunci dari kesuksesan kita hidup di dunia dan akhirat.
Sesungguhnya orang-orang yang bertakwa mendapat kemenangan. (An Naba’)
Hadirin Jama’ah shalat jum’at Rahimakumullah.
Ketika kita berbicara tentang sebuah kesuksesan maka kita akan selalu melihat kepada orang lain, orang-orang terdekat kita. Kita merasa orang lain lebih sukses daripada kita. Orang lain sukses dalam pekerjaannya, dalam perniagaannya, dan dalam usahanya. Parameter yang dipakai adalah kekayaannya yang terlihat kasat mata di depan kita. Kerja di tempat yang enak, terkenal di mata orang, dihormati banyak orang, pendidikan yang tinggi, rumah tangganya yang adem ayem, anak-anaknya berpendidikan tinggi dan semuanya sukses. Atau karirnya melesat jauh meninggalkan kita. Hingga kita terbengong-bengong sampai bertanya-tanya kapan kita akan memiliki kesuksesan yang sama atau melampauinya.
Padahal sesungguhnya Allah telah memberikan banyak kesuksesan-kesuksesan itu kepada kita. Yang saking banyaknya kesuksesan-kesuksesan itu hingga kita tak bisa menghitungnya bahkan kita sampai melupakannya. Betullah apa yang Allah firmankan betapa banyak manusia yang tak mampu menjadi orang-orang yang mensyukuri apa yang telah Allah berikan. Betapa sedikit hamba-hambaNya yang mampu untuk untuk bersyukur.
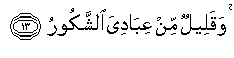
Dan sedikit sekali dari hamba-hambaKu yang berterima kasih. (Saba’: 13)
Tetapi apakah betul bahwa kesuksesan itu adalah kesuksesan sejati? kesuksesan yang berupa banyaknya kenikmatan dunia yang bisa kita raih dan rasakan pada saat ini.

3.185. Tiap-tiap yang berjiwa akan merasakan mati. Dan sesungguhnya pada hari kiamat sajalah disempurnakan pahalamu. Barangsiapa dijauhkan dari neraka dan dimasukkan ke dalam syurga, maka sungguh ia telah beruntung. Kehidupan dunia itu tidak lain hanyalah kesenangan yang memperdayakan.
Hadirin Jama’ah shalat jum’at Rahimakumullah.
Pada ayat ini Allah mengawalinya dengan sebuah penegasan tentang sesuatu yang memutus segala kenikmatan yakni kematian—yang tema ini dibahas dengan sangat apik oleh khotib pada pekan lalu di masjid shalahuddin ini yakni oleh al-Ustadz Halawi Makmun.
Setiap yang bernyawa pasti akan menghadapi kematian, bagaimanapun kesuksesan yang telah dicapai orang tersebut, mati tetap akan datang menjumpai kita sebagai manusia. Dan sungguh kematian adalah pemutus segala kesuksesan yang ada? Lalu apakah kesuksesan yang diraih kita di dunia ini adalah kesuksesan sejati? Kesuksesan yang abadi?
Jawabannya adalah pada kelanjutan ayat tersebut. “Barangsiapa dijauhkan dari neraka dan dimasukkan ke dalam surga maka sungguh ia telah sukses, sungguh ia mendapatkan kemenangan, sungguh ia mendapatkan kesuksesan. Inilah kesuksesan sejati. Inilah kesuksesan abadi. Jauh dari neraka dan dimasukkan ke dalam surga. Kesuksesan sejati bukan karena pangkat, kehormatan, dan kekayaan yang ia miliki. Kesuksesan sejati adalah bagaimana pada akhir cerita kita adalah kita jauh dari neraka dan masuk ke dalam surga.
Hadirin Jama’ah shalat jum’at Rahimakumullah.
Allah mengakhiri ayat ini dengan dengan sebuah taujih yang teramat berharga buat kita. Sebagai bekal hidup kita di dunia ini, yakni kehidupan dunia itu tidak lain hanyalah kesenangan yang memperdayakan. Allah telah menciptakan manusia untuk condong kepada kenikmatan. Allah mempersilakan kita meraih kesuksesan dunia tetapi tetap diingatkan dengan sebuah pernyataan bahwa kesuksesan dunia yang kita raih adalah kesenangan yang memperdaya.
Ayat ini bagi kita yang saat ini masih terjerembab dalam kesulitan hidup adalah sebuah ayat optimisme, yang membuka peluang untuk kita bisa sukses di akhirat, walaupun selama kita hidup di dunia tidak mengalami kesuksesan.
Ayat ini pula bagi kita yang telah mendapatkan banyak kesuksesan adalah sebuah ayat peringatan agar kita tetap waspada, agar kita tidak jumawa, agar kita dapat mempersiapkan diri dengan sebaik-baiknya bekal.
Hadirin Jama’ah shalat jum’at Rahimakumullah.
Lalu dengan cara apa kita bisa jauh dari neraka dan masuk ke dalam surga. Pertanyaan klasik dan jawabannya adalah klasik sejak 14 abad yang lalu. Sehingga dengan klasiknya jawaban itu kita seringkali lupa dan mengabaikannya dan bahkan menjadi bagian dari pasukan Iblis.

“Bawalah bekal, karena sesungguhnya sebaik-baiknya bekal adalah taqwa” (QS. 2 Al Baqarah : 197).
Taqwa itu artinya menjauhi segala larangan dan melakukan/mena’ati perintah Allah Swt. “Menjauhi larangan dan mena’ati perintah” lingkupnya yang luas sekali. Sebab itu, amalan-amalan praktis yang karenanya kita disebut bertaqwa—tidak terbatas jumlahnya, meliputi bidang ibadah atau keakhiratan (shalat, puasa, haji, zakat, dll) dan bidang mu’amalah atau pergaulan duniawi (sosial kemasyarakatan, ekonomi, politik, pendidikan, dll).
Dengan ungkapan lain, orang bertaqwa adalah orang yang bisa membina hubungan baik dengan Allah (hablun minallaah) dan baik dengan sesama manusia (hablun minannaas). Baik dalam urusan agama dan baik dalam urusan dunia. Kedua urusan itu dilakukan sesuai norma agama dan logika/pengetahuan secara serius/sungguh-sungguh, pantang menyerah, disiplin, dan tulus. 1)
Hadirin Jama’ah shalat jum’at Rahimakumullah.
Semoga kita adalah orang-orang yang sukses tidak hanya di dunia tetapi di akhirat karena sesungguhnya kesuksesan sejati adalah dijauhkannya kita dari neraka dan dimasukkanya kita ke dalam jannahNya Allah.
Cukup sudah? Ternyata belum wahai saudara-sadaraku yang dimulyakan Allah ta’ala. Ada tugas yang lain buat kita. Allah tidak ingin kita menjadi sukses tapi sukses sendiri.
At-Tahrim (66) : 6

66.6. Hai orang-orang yang beriman, peliharalah dirimu dan keluargamu dari api neraka
Di antara penjelasan tafsir fi Zhilaalil Qur`annya Sayyid Qutb tentang surat at-Tahrim ayat 6 ini adalah bahwa setiap mukmin diwajibkan untuk memberikan petunjuk kepada keluarganya dan memperbaiki seluruh anggota keluarganya, sebagaimana ia diwajibkan terlebih dahulu memperbaiki dirinya.
Islam adalah suatu agama yang mengatur keluarga, maka ia mengatur kehidupan berumah tangga. Rumah tangga yang Islami akan menjadi dasar terbentuknya masyarakat yang Islami. Seorang ibu harus memiliki pribadi dan prilaku Islami sebagaimana pula seorang ayah harus memiliki pribadi dan prilaku Islami sehingga mereka dapat mendidik anak-anaknya menjadi anak-anak yang shalih dan shalihah. 2)
Kita para bapak-bapak dan calon bapak-bapak, ternyata mempunyai kewajiban pula agar kita bisa membuat sukses istri dan anak-anak kita. Kita ditugaskan untuk membuat istri kita bisa dijauhkan dari api neraka dan dimasukkan ke dalam surga. Begitupula kita ditugaskan untuk membuat anak-anak kita bisa dijauhkan dari api neraka dan dimasukkan ke dalam surga. Tugas berat memang.
Tapi Allah memberikan jalan keluarnya, yaitu menyuruh kita, istri dan anak-anak kita mempersiapkan bekal taqwa. Sedikit kiat buat menjaga istri dan anak kita dari api neraka adalah dengan:
a. Mengajarkan aqidah yang benar
Keimanan ( aqidah )adalah hal terpenting yang harus senantiasa diperhatikan oleh orangtua. Karena jika aqidah seseorang baik dan kuat maka segi-segi yang lainpun akan menjadi baik.
b. Tauladan dalam ibadah dan akhlaq
Keteladanan merupakan faktor penting dalam sebuah pendidikan. Baik atau buruknya akhlak seorang anak sangat tergantung dari keletadanan yang diberikan oleh orangtua.
c. Menumbuhkan nilai-nilai ketaqwaan
Bertaqwa kepada Allah adalah awal dari segalanya. Semakin tebal ketaqwaan seseorang kepada Allah, semakin tinggi kemampuannya merasakan kehadiran Allah. Allah SWT. menginginkan manusia agar bertaqwa dengan sebenar-benarnya. Berbagai cara yang dapat kita lakukan, sebagai contoh: berjalan di jalan Allah, melakukan perbuatan baik, mengikuti contoh-contoh yang diberikan para rasul, menaati serta memperhatikan ajaran-ajaran Allah, dan sebagainya. 2)
Hadirin Jama’ah shalat jum’at Rahimakumullah.
Semoga khutbah singkat ini menjadikan pelajaran bagi kita untuk senantiasa kita bisa memiliki kesuksesan sejati dan dapat sukses membawa misi selanjutnya yakni menjauhkan istri dan anak-anak kita dari api neraka dan masuk ke surganya Allah ta’ala. Amin.
Allohua’lam bishshowab.
Sumber Kutipan:
riza almanfaluthi
dedaunan di ranting cemara
Disampaikan untuk Khutbah Jum’at 19 Februari 2010 di Masjid Shalahuddin
Kalibata Jakarta Selatan
AYO, LAPORKAN SPT TAHUNAN ANDA …
Alhamdulillah, hari ini saya telah menunaikan kewajiban terhadap Negara untuk menyampaikan Surat Pemberitahuan (SPT) Tahunan Orang Pribadi. Saya menyampaikan SPT tersebut melalui drop box yang ada di kantor kami. Saya mendapatkan tanda terima seperti gambar di bawah ini:

Pekan ini memang pekan keteladanan bagi orang yang mengaku sebagai pegawai pajak. Paling lambat hari Selasa tanggal 23 Februari 2010, semua pegawai Direktorat Jenderal Pajak (DJP) harus menyerahkan SPT-nya. Walaupun secara undang-undang penyampaian SPT Tahunan Orang Pribadi paling lambat pada tanggal 31 Maret 2010.
Ya betul, bagaimana mau meminta masyarakat Indonesia untuk berbondong-bondong melaksanakan kewajiban terhadap Negara ini jika pegawai DJP-nya tidak memberikan contoh yang pertama terlebih dahulu. Keteladanan itu penting.
Maka setelah saya menunaikannya, saya tak segan-segan pula untuk menghimbau kepada Anda semua agar menyampaikan SPT tahunan tersebut segera. Apatah lagi pelayanan yang diberikan oleh DJP semakin memudahkan kita dalam penyampaiannya dengan adanya drop box-drop box di pusat-pusat keramaian masyarakat seperti mal, pasar, bandara, dan lain sebagainya.
Masih ada waktu kurang lebih sebulan lagi. Ayo hitung penghasilan dan pajak Anda dan laporkan segera. Lebih cepat lebih baik.
Riza Almanfaluthi
dedaunan di ranting cemara
08:47 22 Februari 2010
PERALATAN WAJIB DIBAWA UNTUK MUKHOYYAM
Ini adalah oleh-oleh dari mukhoyyam (berkemah) yang saya ikuti sejak tanggal 28 sampai dengan 31 Januari 2010. Tentang apa-apa yang harus dibawa oleh kita sebagai peserta mukhoyyam. Tentunya catatan ringan ini buat kita-kita para amatiran yang memang bukan pecinta alam sejati yang kesehariannya mereka sudah terbiasa bercengkrama dengan alam terbuka.
Yang pasti alat-alat ini adalah alat-alat yang mesti kita bawa, amat diperlukan, membuat kita mandiri, tidak merepotkan orang lain, tetapi juga bukan memindahkan isi rumah ke tempat kita mukhoyyam, dan agar kita bisa siap dalam kondisi apapun.
Kalau kita mengenal mukhoyyam maka kita mengenal adanya longmarch—acara yang wajib ada, oleh karenanya alat-alat yang kita bawa pun harus yang benar-benar diperlukan agar perjalanan bisa aman dan tidak mengganggu.
Berikut alat-alat tersebut dengan penjelasan ringan tentangnya.
Kalau di Gunung Halimun bolehlah bawa yang lebih dari ukuran itu, karena di sana jarang ditemui aliran air gunung. Tapi jangan khawatir banyak juga penduduk sana yang sengaja naik ke Gunung Halimun untuk menjual air gunung mentah itu seharga Rp5000,00 dalam botol ukuran 0,5 liter.
Ternyata ini yang membedakan. Kenapa pada saat saya ikut mukhoyyam di Kedung Badak tahun 2006 lebih menyengsarakan daripada di Gunung Bunder? Karena saya tidak punya air pada saat saya kehausan dan makanan pada saat saya kelaparan. Yang membuat saya cukup kuat adalah salah satunya dengan banyak minum air dan perut tidak kosong.
Itu yang penting banget diukur dari kebutuhannya. Sebenarnya peralatan di atas memang untuk mukhoyyam yang disetting di mana semua logistiknya disediakan oleh panitia karena peserta diwajibkan membayar biaya mukhoyyam. Dengan demikian tak perlu membawa kompor dan tabung gas ukuran 3,5 kg, serta peralatan memasak.
Yang kebutuhannya tidak mendesak—tak perlu-perlu amat—tapi menambah kenyamanan pada saat muhoyyam adalah sandal. Sandal berguna pada saat waktu rehat untuk sholat, mengambil jatah makanan, mandi, cuci, kakus (MCK). Tinggalkan sandal jika Anda mau longmarch terkecuali Anda ingin berpayah-payah pada saat pendakian.
Lampu badai tidak perlu-perlu amat juga. Tidak ada alat ini mukhoyyam tetap jalan. Dan tentunya akan merepotkan dibawanya pada saat memulai longmarch. Alat tulis juga tak diperlukan sebenarnya, cuma ini diwajibkan oleh panitia sebagai alat pencegah rasa kantuk ketika acara taujih dimulai.
Itu saja yang bisa saya sampaikan. Semoga bisa bermanfaat buat Anda yang mau mukhoyyam.
Semoga Allah menjadikan kita kader-kader militan untuk Allah, Rasulullah SAW, dan Islam.
Riza Almanfaluthi
dedaunan di ranting cemara
09.40 02 Februari 2010
SPICE IKLAN
Suatu saat ketika dalam perjalanan dari Semarang menuju Magelang saya banyak menjumpai papan reklame berukuran besar di sepanjang jalan. Sebagian terisi dengan iklan tentunya dan sebagian masih kosong. Yang kosong biasanya ada tulisan dengan huruf-huruf besar seperti “DISEWAKAN” atau “FOR RENT”
yang diikuti dengan nomor yang harus dihubungi.
Saking semangatnya sampai ada yang menulisnya demikian “SPICE IKLAN DISEWAKAN”. Betul Pembaca, Anda tidak salah membacanya. Mereka menulisnya dengan huruf i bukan a. Tentu bagi yang memahami bahasa Inggris SPICE berarti rempah. Seharusnya yang betul adalah SPACE pastinya, yang berarti ruang. Space, spice kalau diucapkan hampir-hampir mirip memang. Maunya keren tapi salah, jadinya malu-maluin.
Tapi apakah penggunaan kata space iklan juga sudah betul ? Memangnya bahasa Indonesia belum mengakomodasi istilah asing itu. Tentunya tidak. Pusat Bahasa Departemen Pendidikan Nasional Republik Indonesia melalui laman Glosariumnya menginformasikan kepada kita untuk memakai istilah ruang untuk menggantikan istilah asing space.
Jadi yang tepat seharusnya bukan space iklan apalagi spice iklan melainkan ruang iklan. Atau kalau merasa masih belum keren pakai saja istilah media luar ruang. Belum keren juga? Ingatlah Sumpah Pemuda 1928. J
Papan reklame kosong iklan itu sayangnya tidak saya abadikan dengan kamera sebagai bukti yang bisa saya sodorkan kepada Anda semua. Namun yang dibawah ini ada foto yang bisa menggambarkan—sekali lagi—keinginan keren tapi salah, jadinya malu-maluin.
Saya yakin Pembaca sudah mengenal yang namanya sandwich (roti lapis)
yang menurut
Wikipedia Bahasa Indonesia sandwich adalah makanan berupa dua potong roti yang menjepit daging, sayuran, keju atau berbagai teman makan roti dan biasanya diberi bumbu atau saus sehingga rasanya menjadi lebih enak. Berbagai jenis roti bisa digunakan untuk sandwich dan bergantung pada isi, permukaan roti biasanya dioles sedikit mayones, mentega, margarin, atau minyak zaitun yang berfungsi sebagai perekat dan penambah aroma.
Nah, kalau yang ini sandwich bukan yah? Memang betul sih sandwich tapi tulisannya itu loh…

SUNWIHS…
Saya menemukannya di sebuah pusat perbelanjaan ternama di bilangan Cibinong, Kabupaten Bogor. Mungkin kalau ditulis roti lapis oleh penjualnya, dagangannya tidak akan laku walaupun dijual dengan harga yang teramat spesial. Pun, mungkin pembelinya juga mau beli karena merasa kalau menyantap makanan yang tulisannya pakai bahasa Inggris terasa tidak biasa, diluar kebiasaan, serasa makan makanannya orang bule, terasa keren. Roti lapis sih sudah biasa.
Inikah yang namanya rasa rendah diri yang teramat sangat dari bangsa ini? Atau mengutip Farranasir—seorang dokter pecinta kata-kata—inikah yang namanya bahasa Indonesia diselingkuhi bahasa Inggris?
Allohua’lam bishshowab.
Maraji’:
Wikipedia Bahasa Indonesia (Online) (http://id.wikipedia.org/wiki/Roti_lapis , diakses 28 Januari 2009)
Farranasir. 05 Oktober 2009. Internasionalisasi dan Budaya Rendah Diri.
(Online) (http://politikana.com/baca/2009/10/05/internasionalisasi-dan-budaya-rendah-diri.html
, diakses 28 Januari 2009)
Riza Almanfaluthi
dedaunan di ranting cemara
28 Januari 2009 09.28
NOTULENSI, NOTULEN, ATAU NOTULA?
(Dimuat dan Diambil dari Situs BahasaKita.com)
Jum’at sore, saya membaca sebuah hasil rapat yang terdiri dari beberapa halaman. Judul lembaran itu adalah NOTULENSI RAPAT. Karena saya merasa sudah pernah berburu kata di Kamus Besar Bahasa Indonesia di laman Pusat Bahasa Departemen Pendidikan Nasional Republik Indonesia saya mencoba mengoreksi judul tersebut. Tapi yang membuat lembaran hasil rapat tersebut bersikeras bahwa yang betul adalah notulensi.
Oke, saya akan berbagi kepada Anda semua. Tapi sebelumnya saya memberitahukan kepada Anda jika Anda mengetik kata notulensi di laman pencarian seperti Google maka Anda akan mendapatkan pemakaian kata notulensi banyak dipakai oleh instansi-instansi beken di republik ini.
Dan kepada siapa kita akan merujuk tentang bentuk kata yang benar dari sebuah kata? Maka jawabannya adalah tentu kepada sebuah instansi pemerintahan yang berwenang dan kapabel dalam menangani ini. Pusat Bahasa tentunya.
Di laman Kamus Besar Bahasa Indonesia yang telah disediakan oleh Pusat Bahasa itu maka dapat dicari banyak kata dasar. Kalau kita memilih bentuk pencarian “memuat” dan mengetikkan kata notul pada kotak yang disediakan tersebut maka daftar kata yang ditampilkan ada tiga:
Coba lihat tak ada kata notulensi di sana. Saya tidak tahu darimana kata ini berasal. Apakah KBBI yang lupa memasukkan kata ini atau adakah sumber lain yang meyakinkan saya bahwa kata ini memang layak untuk dipakai.
Mungkin maksudnya karena ini berkaitan dengan dokumen dan kata dokumen berdekatan dengan kata dokumentasi, maka kata notulen didekatkan pula dengan imbuhan “si” di belakang sehingga menjadi notulensi. Pengaitan yang salah.
Mari kita cari tahu definisi ketiga kata itu.
no·tu·la
n catatan singkat mengenai jalannya persidangan (rapat) serta hal yg dibicarakan dan diputuskan: — rapat merupakan dokumentasi penting
no·tu·len ? notula
no·tu·lis
n orang yang bertugas membuat notula (catatan rapat)
Terkadang orang juga banyak yang bingung dalam pemakaian kata siapa yang bertugas membuat catatan rapat. Notulis atau notulen? Tentu setelah Anda membaca pengertian di atas semoga tidak keliru untuk memakainya.
Contoh yang salah dari pemakaian kata notulen:
“Saya butuh seorang notulen yang mengerti tentang isu pencemaran udara.”
“Saya diminta sama seorang teman buat jadi notulen di acaranya yang cukup berbau internasional.”
Yang benar adalah:
“Saya butuh seorang notulis yang mengerti tentang isu pencemaran udara.”
“Saya diminta sama seorang teman buat jadi notulis di acaranya yang cukup berbau internasional.”
Jadi singkatnya, catatan rapat itu disebut notula sedangkan yang membuat notula adalah notulis.
Pakailah kata notula atau notulen jangan notulensi. Dan pakailah notulis jangan notulen untuk menunjukkan siapa yang membuat catatan rapat.
Semoga informasi ini berguna buat Anda semua.
***
Baca: Dari Tanzania ke Tapaktuan, Titik Tak Bisa Kembali, Kisah Lelaki Menaklukkan Ego dengan Berlari
Baca: Orang Miskin Jangan Mati di Kampung Ini
Catatan: yang tidak setuju tentang catatan kecil saya ini coba tunjukkan kepada saya sebuah landasan yang betul dari pemakaian kata notulensi.
Riza Almanfaluthi
dedaunan di ranting cemara
ditulis untuk laman Bahasa Kita yang diasuh oleh Wieke Gur
09.09 16 Januari 2009
TENGGELAM ATAU MENYELAM
Ada lagi nasehat dari ustadz lain.
“Apa nasehatnya, Dek Riza?”
“Nih ceritanya Pak…”
Apa yang harus dipersiapkan oleh Anda untuk bisa tenggelam? Tidak perlu persiapan adalah jawabannya. Bisa jadi karena kecelakaan atau karena Anda menyengaja dengan menceburkan diri ke dalam kolam berkedalaman lebih dari tiga meter misalnya kemudian tinggal menunggu sentuhan dari malaikat maut. Itu pun jika tidak ada orang lain yang menolong Anda.
Pertanyaan selanjutnya, apa yang harus dipersiapkan oleh Anda untuk bisa menyelam? Banyak tentunya. Misalnya adalah mencari tempat untuk menyelam, teknik menyelam yang harus Anda kuasai, memakai peralatan khusus menyelam seperti tabung oksigen, regulator, sarung tangan, pakaian selam, masker, snorkel, fin (sepatu katak), speargun jika Anda ingin berburu, dan lain-lainnya. Setelah itu Anda akan bisa menikmati keindahan alam bawah laut dengan segala sensasinya.
Tenggelam dan menyelam. Dua-duanya berada dalam media yang sama yaitu air. Tapi yang pertama tak perlu persiapan dan yang kedua sebaliknya butuh persiapan yang matang betul. Begitu pula dengan keberadaan kita di dunia ini untuk bisa eksis di kehidupan selanjutnya yaitu akhirat.
Bagi yang menginginkan sebuah kenikmatan yang tak pernah terbayangkan yaitu surga dan bertemu dengan Allah, maka perlu mempersiapkan diri dengan sebaik-baiknya. Tentunya dengan menjalankan apa-apa yang diperintahkan Allah dan menjauhi segala laranganNya. Bagi yang tidak mau—maunya cuma tenggelam—ya sudah nikmati kehidupan dunia ini tanpa ada batas tentang halal dan haram. Resikonya adalah bagaimana mau menikmati keindahan alam sedangkan memikirkan bagaimana ia agar tetap selamat saja susah. Hanya itu saja.
Saya mengangguk-angguk lagi.
Terimakasih atas nasehatnya, Tadz. Semoga terkantuk-kantuknya saya dan ngilernya saya mendengar nasehat ustadz di majelis ‘ilmu menjadi bekal kebaikan saya di sana. Amin.
***
Riza Almanfaluthi
banyak nasehat yang saya dapatkan ketika bergaul dengan orang-orang masjid
dedaunan di ranting cemara
17:40 10 Januari 2010
 Riza Almanfaluthi
